疫情下进口木材变局与美国阔叶木市场风险研判及应对策略
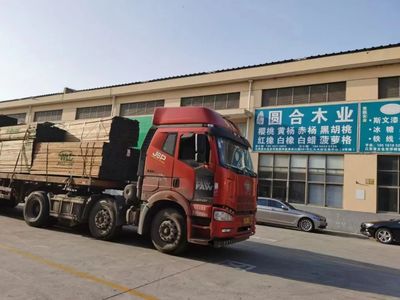
一、疫情下我国进口木材市场整体变化
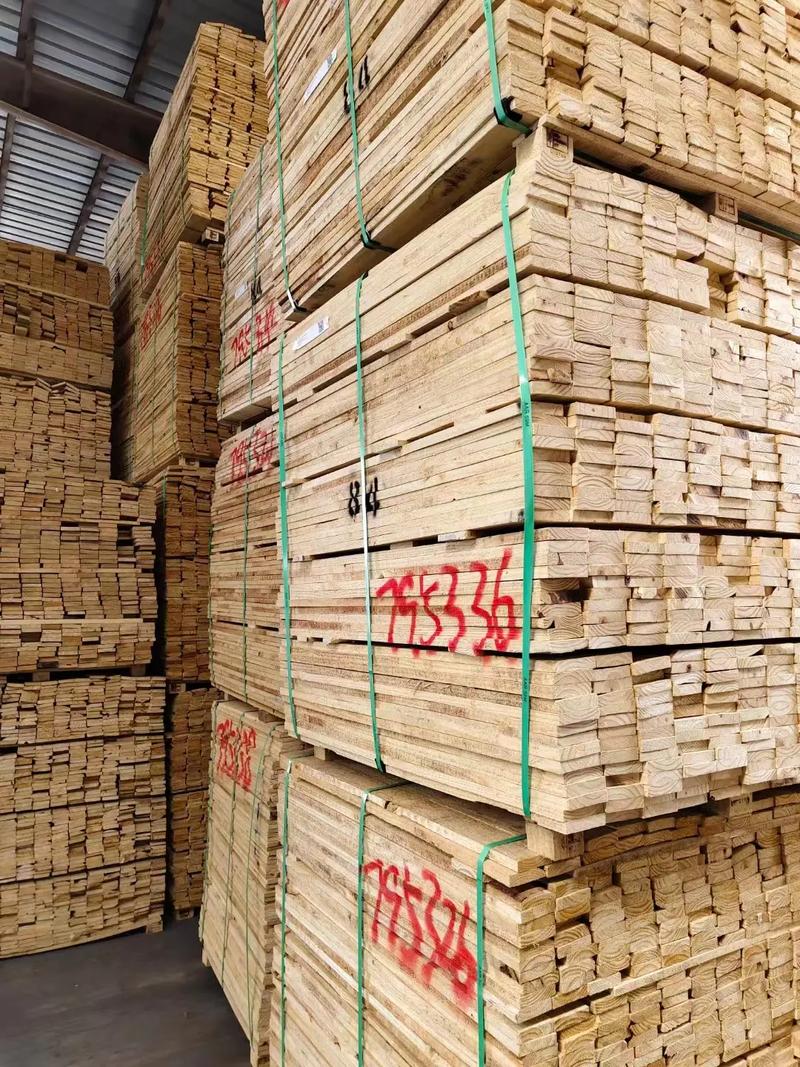
自2020年新冠疫情暴发以来,全球木材供应链经历剧烈震荡,我国作为全球最大的木材进口国和消费国,进口木材市场呈现“总量波动、结构分化、价格起伏”的特征。据海关数据,2020-2022年间,我国木材进口总量先降后升,原木进口量受主要产材国封关、海运受阻等因素影响一度下滑约15%,而锯材进口则因国内基建和家具出口韧性保持相对稳定。瘟疫情叠加地缘冲突,导致全球海运费用飙升、集装箱周转不畅,进口木材到岸周期普遍延长1-2个月,资金占用成本显著上升。
从来源结构看,俄罗斯、新西兰、加拿大等传统供应国的份额有所调整,而美国阔叶木作为高端硬木的代表,在我国市场的表现尤为引人关注。
二、美国阔叶木对华出口的供需变化
美国阔叶木主要包括红橡、白橡、黑胡桃、樱桃木、白蜡木等,长期用于我国家具、地板、装饰和乐器制造。疫情以来,美国阔叶木对华出口经历了三个阶段的波动:
- 初期断崖式下跌(2020年上半年):美国疫情暴发后,木材加工厂停工、港口拥堵,对华出口量同比下降约30%。
- 中期报复性反弹(2020下半年-2021年) :美国房地产市场火爆,本土需求激增,同时我国出口家具订单暴增,带动阔叶木进口量回升,价格指数上涨20%-40%,黑胡桃、红橡等热门材种甚至出现短缺。
- 后期高位调整(2022年至今) :美联储加息抑制美国房地产,叠加我国房地产下行和疫情反复,需求转弱,但供应端受劳动力短缺、运输成本高企支撑,价格回落缓慢,市场呈现“量减价稳”格局。
三、美国阔叶木市场主要风险研判
(一)供应端风险
- 疫情反复与用工短缺:美国木材加工行业劳动力恢复缓慢,林产工业协会数据显示,2022年岗位空缺率仍超8%。若秋冬疫情反弹,可能再次冲击采伐和加工。
- 物流与运输瓶颈:美西港口劳资谈判、铁路运力紧张、集装箱短缺等问题尚未根本解决,海运周期和运费波动仍是常态。
- 贸易政策不确定性:中美经贸关系演变、关税调整(如301关税复审)、反倾销反补贴调查等,都可能改变进口成本。
- 自然灾害与林业政策:美国西海岸山火、东部飓风等极端天气影响木材产出,且部分州提高采伐限制,长期供应趋紧。
(二)需求端风险
- 国内房地产下行:2022年以来,我国房地产市场持续调整,新房开工和竣工面积下滑,家具、地板等内需减弱,对阔叶木进口形成拖累。
- 家具出口放缓:欧美通胀高企、消费疲软,我国家具出口增速回落,进而减少对进口阔叶木的派生需求。
- 替代材料竞争:价格高企促使部分下游企业转向橡胶木、各种人造板或国产阔叶材,美国阔叶木市场份额面临挤压。
(三)价格与汇率风险
- 价格大幅波动:2021年美国阔叶木价格飙升至历史高位,随后虽有所回调,但依旧高于疫情前水平。高位库存企业面临跌价损失。
- 汇率波动:人民币对美元汇率双向波动,若人民币贬值,进口成本抬升,进一步压缩利润。
四、应对策略与建议
面对上述风险,木材进口企业、行业协会及政府层面应协同应对,提升供应链韧性。
(一)企业层面:多元化与精细化运营
- 供应来源多元化:不可过度依赖美国单一市场,应拓展欧洲(如德国、法国)、南美(如巴西)、东南亚及俄罗斯等阔叶木供应渠道,分散政治与物流风险。
- 库存管理与套期保值:利用期货工具(如芝加哥商品交易所木材期货)或与供应商签订长期协议锁定价格;合理控制库存水平,避免高位囤货。
- 产品结构调整:开发替代材种或改性木材,满足不同档次需求;提高木材利用率,发展定制化、高附加值产品。
- 深化下游合作:与家具、地板企业建立战略联盟,通过参股、长期订单等方式稳定需求,共同消化成本压力。
(二)行业层面:信息共享与标准建设
- 发挥中国木材与木制品流通协会等组织作用,建立美国阔叶木市场信息预警平台,定期发布供求、价格、政策动态。
- 推动阔叶木分级、检验标准的国际化互认,减少贸易纠纷,提升通关效率。
- 组织企业联合采购,增强议价能力,降低采购成本。
(三)政策层面:优化环境与拓展合作
- 政府可通过出口信用保险、进口信贷贴息等方式,降低企业进口风险;同时加快与主要产材国的自贸协定谈判,争取关税优惠。
- 鼓励国内木材储备体系建设,将阔叶木纳入战略储备或商业储备范畴,平抑市场波动。
- 引导金融机构为木材进口提供汇率避险产品,帮助企业应对汇率风险。
五、
疫情下的进口木材市场已进入高波动、高成本、高风险阶段。美国阔叶木作为我国高端木材重要来源,其市场风险不容忽视。唯有通过企业灵活经营、行业协同自律、政策精准支持,构建多元化、韧性强的供应链体系,才能在变局中把握先机,实现木材贸易的稳定与可持续发展。
如若转载,请注明出处:http://www.kbans-haiyunfei.com/product/53.html
更新时间:2026-10-05 19:21:17