基于贸易网络的中国木材进口市场结构优化研究
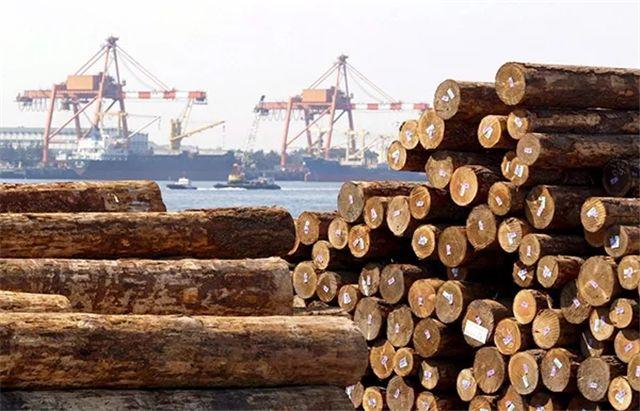
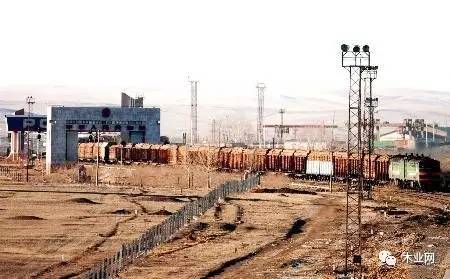
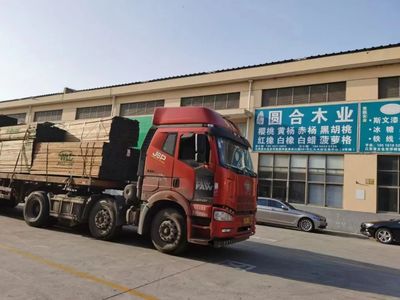
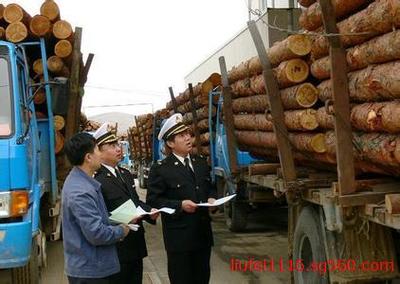
引言\n\n中国作为全球最大的木材进口国之一,木材进口对于满足国内市场需求、支撑经济发展具有重要作用。中国木材进口市场长期面临来源集中、运输通道单一、价格波动大等问题。在全球贸易格局深刻调整的背景下,从贸易网络视角审视中国木材进口市场结构,对于提升供应链韧性、保障木材安全具有重要意义。本文旨在分析中国木材进口贸易网络的现状与特征,识别市场结构存在的风险与优化空间,进而提出结构优化的路径建议。\n\n## 一、中国木材进口贸易网络现状分析\n\n### 1.1 进口规模与主要来源国\n\n中国木材进口总量巨大,涵盖原木、锯材、纸浆及人造板等多个品类。从进口来源看,俄罗斯、新西兰、美国、加拿大、澳大利亚、德国、泰国、巴西等国占据主要份额。其中,俄罗斯长期是中国原木和锯材的最大供应国,新西兰则是中国针叶原木的重要来源。随着俄罗斯木材出口政策调整以及中美贸易摩擦等因素影响,中国木材进口来源结构出现了一定变化,进口多元化趋势初步显现,但集中度依然较高。\n\n### 1.2 贸易网络的拓扑特征\n\n运用复杂网络方法,将中国各省份(或主要港口)与贸易伙伴国作为节点,进口贸易额作为边权重,构建中国木材进口贸易网络。分析发现:第一,网络整体密度较低,表明贸易关系尚未充分多元化;第二,中国处于网络核心位置,但与少数国家的贸易边权重极高,形成了“核心—边缘”结构;第三,社区结构检验显示,中国与俄罗斯、新西兰等形成了较为紧密的子群,而对非洲、南美洲等新兴来源地的贸易联系相对薄弱。这种拓扑结构在提升贸易效率的也放大了单一来源中断带来的风险。\n\n### 1.3 市场集中度测度\n\n采用赫芬达尔—赫希曼指数(HHI)和CRn指数对中国木材进口市场集中度进行测算。结果显示,原木进口的HHI长期处于较高水平,属于高度集中市场;锯材进口集中度略低,但仍处于中度集中区间。分品类看,针叶原木的集中度最高,阔叶原木次之,纸浆和人造板的进口来源相对分散。高集中度意味着中国木材进口对少数供应国的依赖较强,市场结构存在脆弱性。\n\n## 二、 market structure存在的主要问题与风险\n\n### 2.1 来源过度集中,地缘政治风险突出\n\n中国木材进口高度依赖俄罗斯、新西兰等少数国家。俄罗斯木材出口关税的提高以及地缘政治冲突导致的贸易不确定性,直接影响到中国原木供应安全;新西兰辐射松出口受其国内政策及自然灾害影响,也存在波动风险。来源地过于集中使得中国木材进口市场易受供应国政策、汇率、运输成本等因素的冲击,缺乏足够的缓冲能力。\n\n### 2.2 运输通道单一,物流成本高企\n\n中国木材进口主要通过海运和陆运通道。海运方面,从新西兰、美洲进口依赖太平洋航线,从欧洲进口依赖苏伊士运河航线,这些通道受国际航运市场波动、海盗活动及地缘冲突影响较大;陆运方面,中俄口岸是我国重要的木材进口通道,但口岸基础设施和通关效率仍待提升,且通道单一化问题突出。物流环节的瓶颈加剧了进口成本波动,削弱了市场结构的稳定性。\n\n### 2.3 进口品类结构不合理,高附加值产品比重偏低\n\n中国木材进口以原木和锯材等初级产品为主,高附加值的深加工木材产品进口比重较低。这种品类结构不仅增加了国内加工环节的运输和加工成本,也使得进口市场更容易受到原料供应国出口政策调整的影响。国内木材加工产业对进口原木的过度依赖,导致产业链上游受制于人,不利于木材产业的高质量发展。\n\n### 2.4 贸易网络连通性不足,新兴市场开拓有限\n\n从贸易网络视角看,中国与非洲、南美洲等潜在木材供应地区的贸易联系相对松散,网络边数较少。这既与这些地区木材生产能力、基础设施条件有关,也受到贸易渠道、信息不对称及贸易便利化水平不高等因素的制约。未能充分利用全球木材资源的多样化供给潜力,限制了市场结构的优化空间。\n\n## 三、基于贸易网络的市场结构优化路径\n\n### 3.1 构建多元化进口来源体系\n\n针对来源过度集中的问题,应积极拓展新兴木材供应来源。一方面,加强与非洲(如加蓬、喀麦隆、刚果)、南美洲(如巴西、乌拉圭)等地区的林业合作,推动木材进口来源多元化;另一方面,深化与东南亚、北美等传统来源国的贸易关系,稳定进口渠道。通过贸易网络的重构,降低对单一国家的依赖度,使HHI指数逐步降至合理区间。\n\n### 3.2 优化运输通道布局,提升物流韧性\n\n在运输通道方面,应积极推进“一带一路”沿线物流基础设施建设,开辟新的木材进口运输走廊。例如,加强中欧班列木材回程运输的常态化运行,拓展从欧洲、俄罗斯内陆到中国的铁路运输通道;优化沿海港口布局,提升主要木材进口港的接卸和仓储能力。通过多通道并行,降低对单一运输路径的依赖,增强贸易网络的抗风险能力。\n\n### 3.3 调整进口品类结构,延伸国内产业链\n\n优化木材进口品类结构,逐步降低原木进口比重,提高锯材、人造板及木制品等中间产品和最终产品的进口比例。鼓励国内企业向木材深加工环节延伸,提升木材资源综合利用效率,减少对进口原木的过度依赖。完善木材进口质量标准体系,引导进口品类向高附加值、绿色环保方向转型。\n\n### 3.4 强化贸易网络连通性,提升节点影响力\n\n从网络优化角度,应增强中国与主要木材供应国之间贸易关系的稳定性,同时培育新的贸易节点。通过签订双边贸易协定、建立木材贸易合作机制、举办木材贸易洽谈会等方式,降低贸易壁垒,提升与非洲、南美等地区的贸易连通性。利用数字技术搭建木材贸易信息平台,减少信息不对称,促进贸易网络密度提升。推进人民币跨境结算在木材贸易中的应用,降低汇率风险,增强中国在贸易网络中的核心节点影响力。\n\n### 3.5 建立木材进口市场风险预警与调控机制\n\n基于贸易网络监测数据,构建木材进口市场风险预警系统,对来源国政策变化、运输通道异常、价格剧烈波动等风险进行实时监测和预警。建立木材战略储备制度,完善进口调节机制,在市场剧烈波动时能够灵活调整进口来源与节奏。加强与国际木材组织的合作,参与全球森林治理,提升中国在国际木材贸易规则制定中的话语权。\n\n## 四、结论与建议\n\n本文从贸易网络视角分析了中国木材进口市场结构的现状与问题,指出当前市场存在来源集中、通道单一、品类结构不合理及网络连通性不足等结构性缺陷。基于此,提出了多元化来源、优化运输通道、调整品类结构、增强网络连通性及建立风险预警机制等优化路径。为实现上述优化目标,建议:一是将木材进口市场结构优化纳入国家资源安全战略,加强顶层设计;二是加大对林业“走出去”企业的政策支持,鼓励企业参与海外森林资源合作开发;三是推动木材贸易数字化转型,提升贸易网络的透明度和运行效率;四是深化多双边林业合作,构建更加均衡、韧性、可持续的木材进口贸易网络。
如若转载,请注明出处:http://www.kbans-haiyunfei.com/product/56.html
更新时间:2026-11-17 20:11:50